

Partager cet article


Les assurances pourront-elles toujours assurer ?
Sécheresse, inondations, cyberattaques voire tornades et risques géopolitiques à nos portes : avec la multiplication des catastrophes, les compagnies d’assurances et les organismes de réassurance sont mis à rude épreuve. Mais pourront-ils toujours remplir leur rôle ?
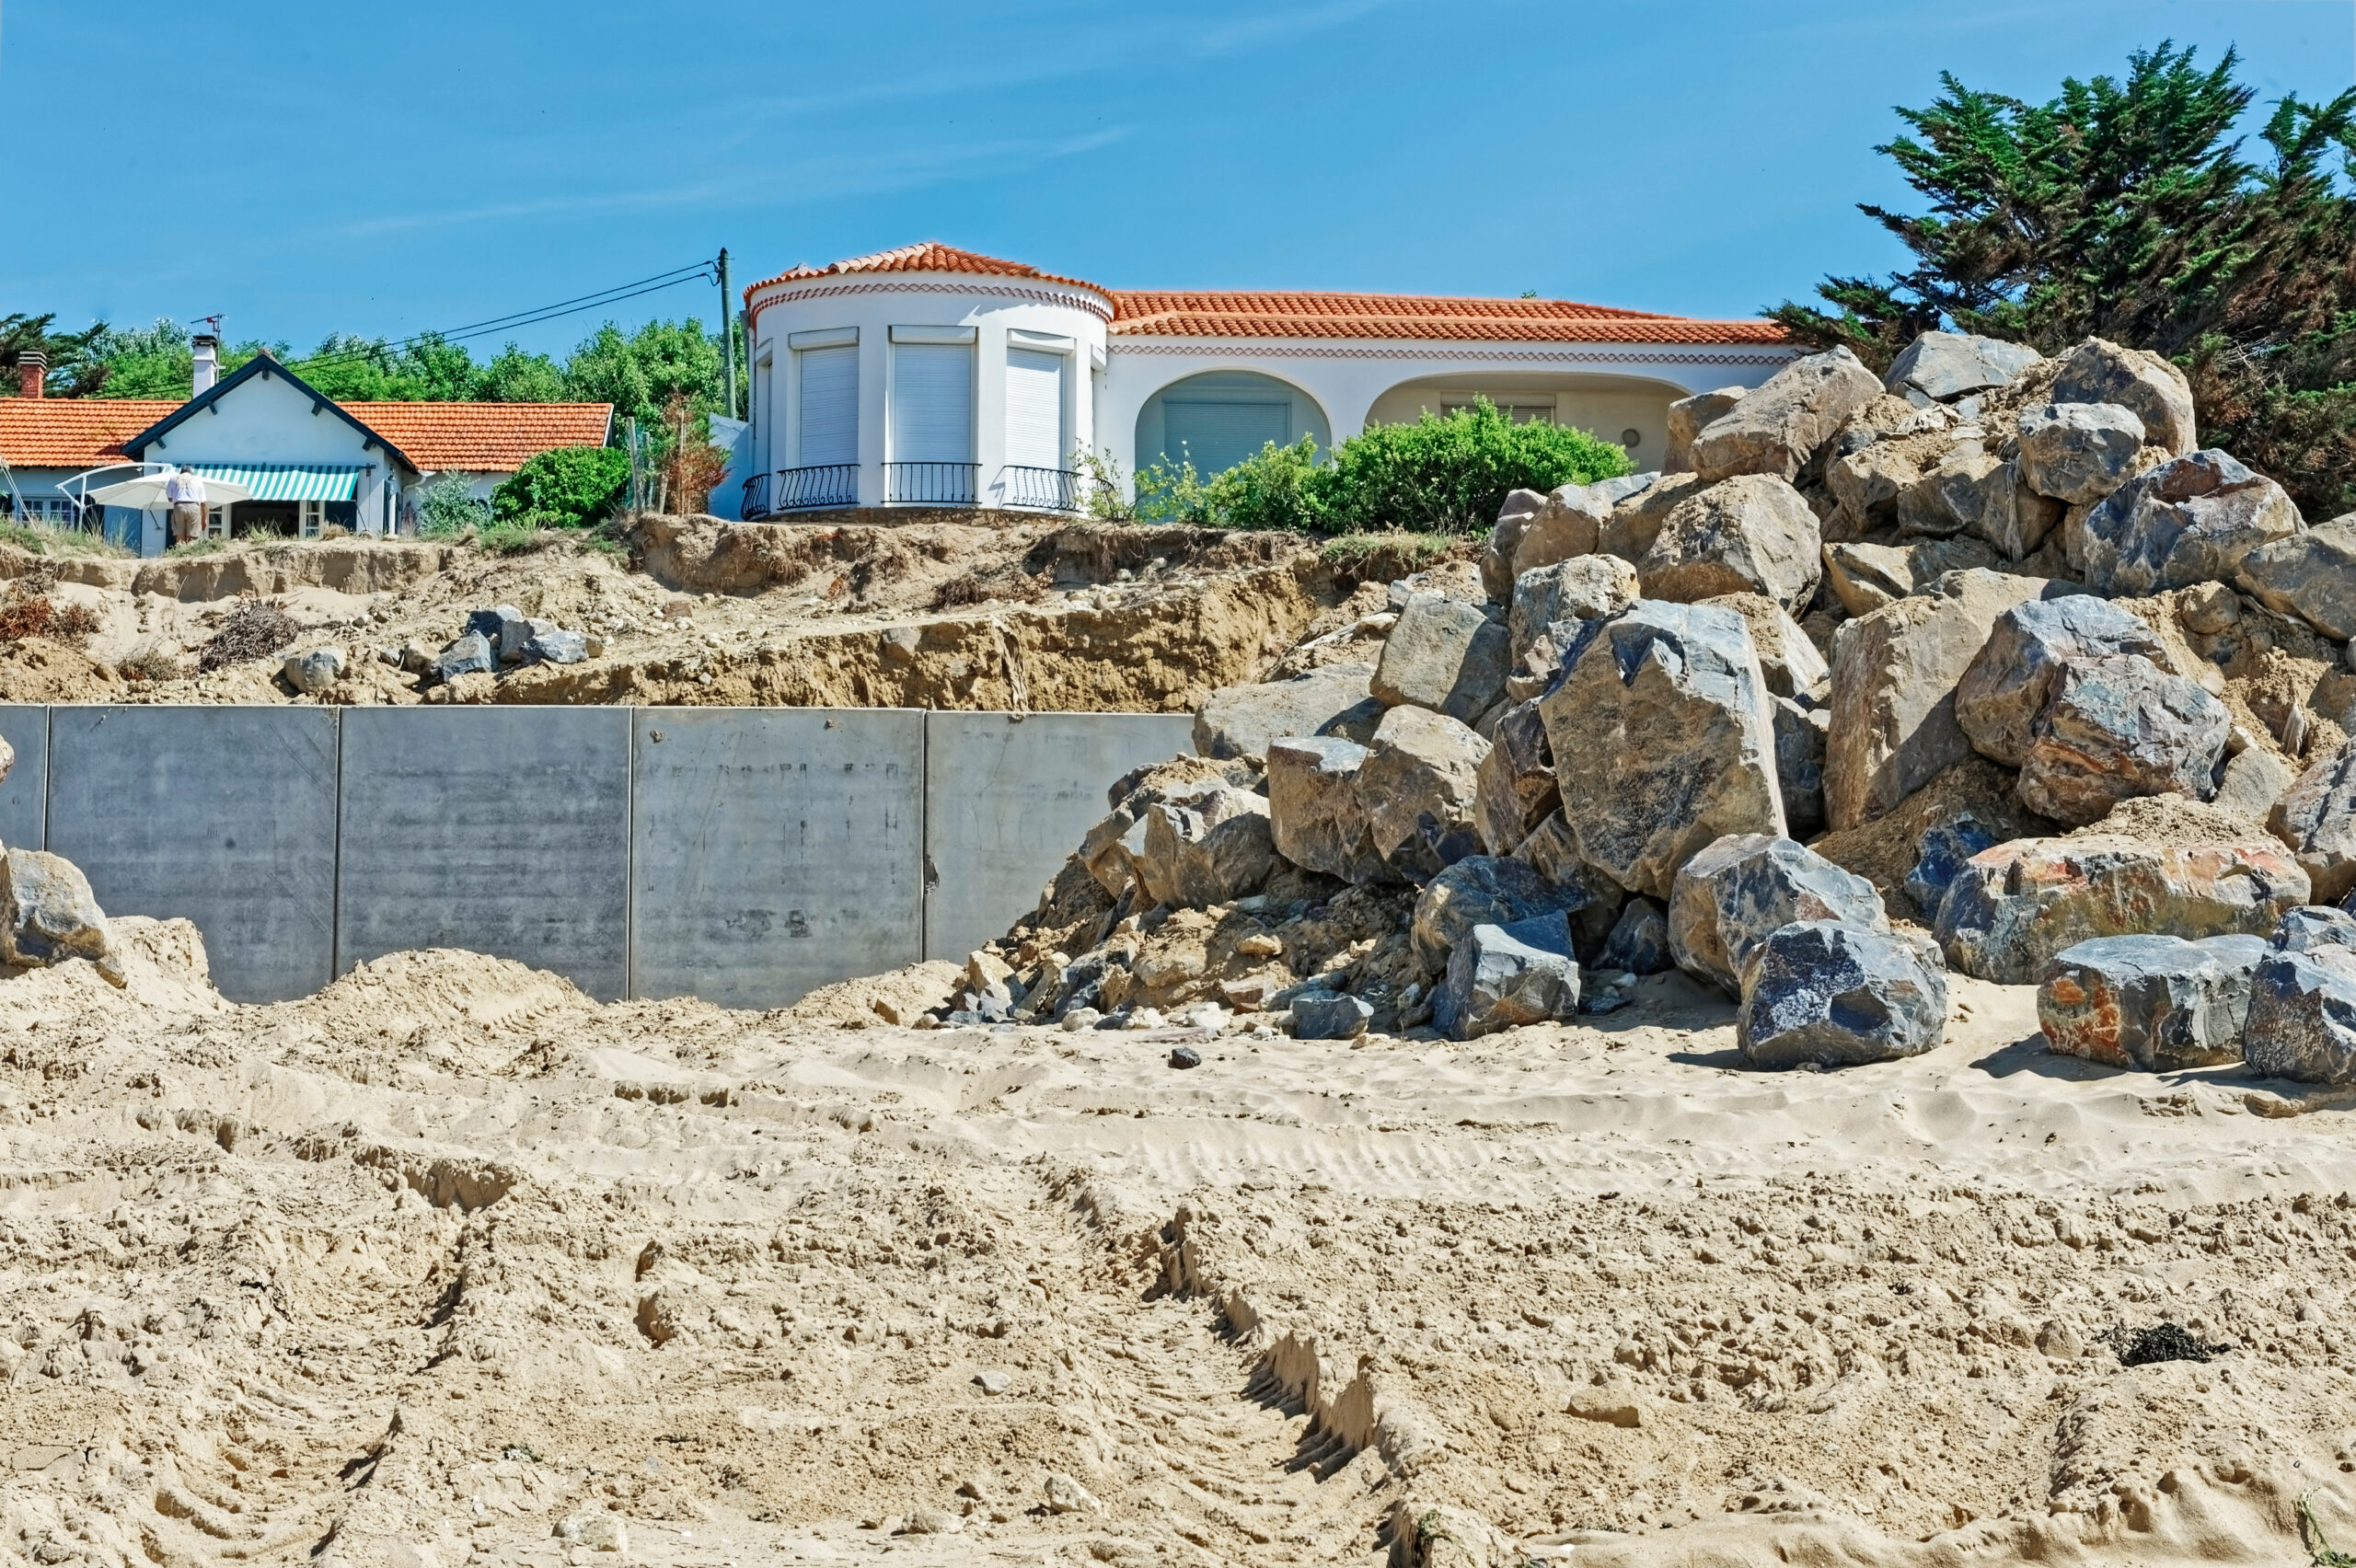
C’est une côte tranquille aux États-Unis, les Carolines. Longeant la côte, une bande de plages et de dunes – comme un prélude à la terre ferme – reçoit les rouleaux de l’Atlantique tourmenté. Depuis des décennies, à Rodanthe ou Buxton, des maisons d’été ou des résidences se sont blotties entre les dunes. Quelques minutes de marche séparent les terrasses en bois du sable fin. Et puis le trait de côte a commencé à avancer, avalant les dunes et les mètres de plages année après année. Aujourd’hui, des maisons peinent à garder l’équilibre près des flots. Les pics de bois servant de fondation sont devenus des pilotis. Les escaliers menant aux portes d’entrées flottent dans le vide, gardés par des barrières ou de grands rubans « No trespassing » (défense d’entrer). Sur les plages, des centaines de tonnes de débris sont ramassées chaque année car, quand une maison s’effondre, elle emporte avec elle tout ce qu’elle contient. Les souvenirs, les meubles, les rideaux, les machines. Les propriétaires des maisons condamnées ne peuvent qu’attendre que l’inévitable se produise, ils n’ont pas le pouvoir de récupérer quoi que ce soit. S’ils décident de déplacer leurs maisons (comme cela est possible avec la plupart des maisons américaines avec des fondations en bois) c’est à leurs frais. En effet, malgré l’avancée de plus en plus rapide de la mer sur les zones habitées, la FEMA (l’organisme national de secours en cas de catastrophes naturelles), ne les remboursera de la valeur de la maison que si cette dernière s’écrase avec tout ce qu’elle contient. Une absurdité ou une démarche cynique de l’État face à l’inéluctable : l’État ne peut être en mesure de compenser les dégâts des riverains sur des milliers de kilomètres de côte. Beaucoup de propriétaires se sont donc tournés vers les assureurs, mais – comme ce fut le cas pour les feux de forêt géants en Californie – la grande majorité des propriétaires de ces zones côtières n’étaient plus assurés. En effet, depuis que les risques naturels se sont multipliés dans le pays d’Oncle Sam, les critères pour obtenir une assurance pour son domicile sont devenus drastiques. En Californie, par exemple, de nombreux propriétaires pour assurer leurs maisons et tout ce qu’elle contient (y compris les véhicules) doivent, depuis août dernier, supprimer tous les végétaux à moins de deux mètres des murs de la maison. Une régulation d’État protège mieux les citoyens alors que beaucoup d’habitants ont perdu tout le travail d’une vie ou de plusieurs générations en un clin d’œil lors des incendies de janvier 2025.
Une cartographie des risques qui montrent une nette évolution en France
Cet exemple américain peut sembler lointain, mais il montre combien, quand une société fait face à une recrudescence des risques, le monde de l’assurance doit s’adapter. Au Liban, par exemple, une crise assurantielle a éclaté depuis le début des bombardements israéliens : alors que les mensualités ont pour toutes quintuplé voire sextuplés pour compenser des remboursements en hausse, une grande partie des citoyens n’ont eu d’autres choix que de vivre sans assurance. En France, la commission d’analyse des risques de l’association France Assureurs (qui regroupe les 23 plus grands acteurs en France), a publié en janvier 2026 sa neuvième cartographie prospective de la profession de l’assurance et de la réassurance pour évaluer la nature des risques actuels et anticiper les défis et menaces pesant sur la France dans les horizons de deux et dix ans. Pour établir ses conclusions, elle s’est basée sur les réponses de 186 experts appartenant à 35 entreprises (couvrant 95 % des acteurs français).
Selon l’étude, la première menace pesant sur le secteur concerne le risque de cyberattaque (auquel s’ajoute le risque lié à l’IA et à la qualité des données), suivi par les risques liés à l’environnement économique (lié au contexte international) et enfin le dérèglement climatique, qui « à long terme demeure identifié comme le risque le plus structurant, susceptible d’avoir des effets en cascade sur de nombreux autres risques, notamment économiques et assurantiels ».
Un nouveau risque a fait son apparition – à la suite des annonces politiques concernant la complémentaire retraite ou l’assurance vie – celle de l’instabilité politique aux niveau international et national adjointe à la progression du risque d’inégalités et de tensions sociales. « Le risque politique, qui regroupe désormais les dimensions française, européenne et mondiale, enregistre la plus forte progression parmi l’ensemble des risques », explique l’étude qui, sans être catastrophiste, soulève que l’horizon des risques – désormais immédiat ou ne dépassant pas les deux ans – s’est considérablement raccourci. Les préoccupations à plus long terme touchent le dérèglement climatique, l’intelligence artificielle et le risque d’inassurabilité.
« Les risques assurantiels basés sur des données historiques ne sont désormais plus fiables »
Consultante indépendante en transformation opérationnelle, Fatoumata Diakite travaille depuis plus de 28 ans dans le secteur de l’assurance et de la protection sociale. Elle intervient auprès des acteurs de l’assurance et de la protection sociale sur des missions de transformation, pilotage de projets, de management, de conduite du changement. Elle mène également des projets et des missions dans l’assurance inclusive et la microassurance dans l’Afrique de l’Ouest. Elle est consciente que le secteur de l’assurance est mené à se transformer intrinsèquement : « J’ai la conviction pour ma part que la performance durable des assurances, des mutuelles, des acteurs de la prévoyance se joue non seulement dans les processus et les équipes mais aussi dans l’innovation des produits et des services qu’ils vont proposer à leur clientèle. » L’experte a vu avec les années de grandes évolutions dans le secteur assuranciel : « Dans le secteur de la prévoyance santé comme de l’assurance en tant que telle, la nature même du risque a changé. Les risques assurantiels basés sur des données historiques ne sont désormais plus fiables. Les risques sont devenus systémiques et corrélés : le Covid-19 n’était pas anticipable, l’accélération rapide du bouleversement climatique mal mesurée, les cyberattaques sont difficilement modélisables car les progrès sont rapides. Cela demande une adaptation de tous les instants qui change complètement le métier. » La spécialiste cite l’exemple de l’été 2026, marqué par de nombreuses canicules, catastrophes et sécheresses : « Cet été, il y a eu des impacts majeurs dans toutes les branches des assureurs. Tous les profils ont été impactés : les particuliers et les entreprises agricoles, du BTP ou du tourisme… La réponse doit être collective, le secteur assurantiel va devoir travailler à l’avenir avec l’État et les ministères de la Santé et de la Transition écologique », dit-elle.
Une mutualisation des risques, un écosystème, qui selon elle est indispensable à l’équilibre car ils ne pourront plus reposer sur les seuls assureurs et réassureurs : si l’on reprend le cas du Covid, l’État a mis la main à la poche. Il le fait aussi quand il existe un régime de catastrophe naturelle (mais la définition même de catastrophe naturelle doit être revue car elle se base sur le caractère exceptionnel de la menace)… Il faudrait aussi dans le futur compter davantage sur les acteurs privés, par exemple des spécialistes de l’IA, des chercheurs aussi, capables d’accompagner le secteur dans cette mutation.
Quant au risque de conflit armé ou d’attaques sur notre sol, qui est très sérieusement pris en considération si l’on en croit les déclarations d’Emmanuel Macron, l’adaptation du secteur pourrait suivre celle liée au risque terroriste ou aux cyberattaques, avec la création de pools spécialisés. À la question : les assureurs pourront-ils toujours assurer ? Fatoumata Diakite botte en touche : « Oui, mais pas comme aujourd’hui et cela va nécessiter une grande réflexion. Si l’on prend le cas du régime de catastrophe naturelle, il est déficitaire et la provision d’égalisation pour anticiper est également épuisée. Alors que la sinistralité est en hausse, il va falloir trouver des solutions pour les risques systémiques ». Une évolution qui passe par la mutualisation des efforts, avec des partenariats public privé, mais aussi par la prévention, souligne l’experte : « Il faut que l’assureur ne se contente plus d’indemniser, mais qu’il accompagne ses clients dans la prévoyance et la prévention car les sociétés ne pourront pas encaisser les chocs. Le but, ça reste de garantir l’assurabilité, et le vrai danger c’est la fracture assurantielle car, s’ils ne peuvent assumer ces nouveaux risques, chacun va facturer en dehors du système normalisé. »
Référence : AJU018z6
 Copier dans le presse-papier