



Partager cet article


La dation en paiement continue d’enrichir les collections nationales
Payer des droits de succession grâce à des œuvres d’art c’est le principe de la dation en paiement. Ce mécanisme fiscal incitatif permet régulièrement à des œuvres majeures d’entrer dans les musées français.
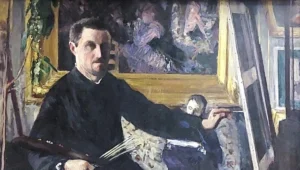
Rachida Dati, ministre de la Culture, et Amélie de Montchalin, ministre de l’Action et des Comptes publics ont annoncé l’entrée dans les collections du musée d’Orsay d’une œuvre majeure de Gustave Caillebotte, Portrait de l’artiste au chevalet. Ce tableau a été accepté par l’État en dation en paiement en 2025. L’œuvre est présentée au public du musée d’Orsay depuis du 17 février 2026, au sein de la galerie des impressionnistes, dans un nouvel espace conçu pour valoriser les acquisitions récentes de l’établissement à l’occasion du 40e anniversaire de la création du musée. Le Portrait de l’artiste au chevalet est depuis 2019 la troisième œuvre de Caillebotte à rejoindre les collections du musée d’Orsay par dation. Créé en 1968, le dispositif de la dation permet le paiement à titre exceptionnel des droits de succession, de mutation à titre gratuit entre vifs, du droit de partage et de l’impôt sur la fortune immobilière, par la remise à l’État de biens culturels de haute valeur artistique ou historique. Cette procédure, instruite par la Commission interministérielle d’agrément pour la conservation du patrimoine artistique national, contribue de manière très significative à l’enrichissement des collections publiques.
Un tableau majeur
Caillebotte a peint cinq autoportraits au cours de sa carrière. Le dernier, exécuté peu avant sa mort au début des années 1890, est déjà conservé au musée d’Orsay. L’œuvre acquise en 2025 constitue le plus important autoportrait peint par Gustave Caillebotte, tant par sa taille que par sa portée symbolique et historique. Elle a été exécutée et exposée en 1879, alors que l’artiste est âgé de 31 ans. Il est alors considéré comme l’un des artistes les plus importants du groupe impressionniste, l’œuvre occupe une place à part dans son corpus d’autoportraits. Il se représente en effet au travail dans son appartement-atelier parisien, se regardant dans le reflet du miroir et peignant le tableau que nous sommes en train de regarder. C’est le seul tableau où Caillebotte se représente en train de peindre. Il s’agit aussi d’un autoportrait en collectionneur et en soutien du mouvement impressionniste. Le peintre se représente en effet entouré de tableaux encadrés, en partie les siens, mais aussi ceux de ses amis. Depuis 1875, il se constitue, grâce à la fortune héritée de son père, une collection d’œuvres modernes. En quelques années, il acquiert des œuvres de Cézanne, Degas, Manet, Monet, Pissarro, Renoir, Sisley. Cette collection – environ 70 œuvres à la mort de l’artiste en 1894 – comprend aussi bien des études que des œuvres majeures, dont La Balançoire de Renoir, La Gare Saint-Lazare de Monet, L’Étoile de Degas, Baigneurs au repos de Cézanne, Les Toits rouges de Pissarro ou Le Balcon de Manet. À l’arrière-plan de l’autoportrait on devine la présence du fleuron de sa collection de peintures impressionnistes : le Bal du moulin de la Galette de son ami, Auguste Renoir. Lorsqu’il réalise cet autoportrait, Caillebotte a déjà rédigé depuis trois ans son testament par lequel il lègue sa collection à l’État, décision capitale pour l’histoire de la reconnaissance de l’impressionnisme en France. L’initiative est inédite et audacieuse : aucun amateur d’art contemporain n’avait alors légué ainsi sa collection.
Un dispositif conçu par André Malraux
Le dispositif de la dation en paiement permet le règlement en nature des droits de succession. Imaginé par André Malraux en 1969, lorsqu’il était ministre de la Culture, le mécanisme de la dation en paiement, entré en application pour la première fois en 1972, a permis d’enrichir considérablement les collections de l’État. Instituée par la loi n° 68-1251 du 31 décembre 1968 et son décret d’application n° 70-1046 du 10 novembre 1970, la dation constitue un mode de paiement exceptionnel permettant de s’acquitter d’une dette fiscale par la remise d’œuvres d’art, livres, objets de collection, documents, de haute valeur artistique ou historique. La Belgique, le Royaume-Uni et la Suisse, notamment, disposent de mécanismes d’acquisition similaire. Le dispositif français a été confirmé et étendu par les gouvernements successifs. Avec ce dispositif, codifié à l’article 1716 bis du Code général des impôts (CGI), le contribuable concerné peut s’acquitter de ses droits de succession. Depuis 1973, les droits de mutation à titre gratuit entre vifs et les droits de partage entrent dans le champ d’application de ce texte. La dation en paiement a été étendue en 1982 à l’impôt de solidarité sur la fortune (ISF). Elle s’applique désormais à l’impôt sur la fortune immobilière (IFI). La procédure de dation ne s’applique pas aux autres impôts directs et indirects. Le dispositif de la dation en paiement a permis l’entrée dans le patrimoine national d’œuvres d’une qualité tout à fait exceptionnelle, parmi lesquelles L’astronome de Vermeer, le Portrait de Diderot de Fragonard, venus enrichir les collections du Louvre, Paysage à Argenteuil de Caillebotte, L’Origine du monde de Courbet, le Déjeuner sur l’herbe de Claude Monet, les Danseuses de Degas exposés au Musée d’Orsay, le Mur d’objets d’André Breton, le Nu aux oranges d’Henri Matisse, désormais conservé au Musée national d’art moderne, ainsi que des œuvres majeures de Bacon, Braque, Calder, ou encore Rothko. Le trésor de Rethel, un magistral ensemble d’orfèvrerie gallo-romaine, le trésor d’orfèvrerie romaine de Boscoreale, des meubles royaux, une grande partie des archives de Viollet-le-Duc et de Claude Lévi-Strauss, mais aussi des manuscrits de Montesquieu, Jules Verne, Marcel Proust, Simone de Beauvoir et Jean-Paul Sartre, la correspondance de Debussy ainsi que des instruments de musique ont également été acquis par dation. Mais les dations en paiement ne se limitent pas aux seules œuvres d’art. Elles ont également permis d’introduire dans les collections publiques, la collection de volcanologie de Katia et Maurice Krafft, la collection de minéraux de Roger Caillois, les archives de Louis de Broglie, des hélicoptères Hiller, des ordinateurs Bull, des prototypes automobiles, ou encore des coléoptères de Camargue parmi lesquels certaines espèces disparues.
Près d’un dossier d’offre de dation sur deux est refusé
Le recours à la dation est subordonné à un agrément délivré par le ministère chargé du Budget. La procédure est engagée par le contribuable, qui dépose auprès de la DGFiP une demande indiquant la nature et la valeur de chacun des biens qu’il propose en paiement à l’État. C’est l’offre de dation. Cette offre est instruite par la Direction générale des finances publiques (DGFiP) et transmise pour avis à la Commission des dations, qui est composée à parité de représentants des ministères des Finances et de la Culture et d’un président, nommé par le Premier ministre. La Commission des dations émet un avis sur l’intérêt artistique et historique du bien offert et sur sa valeur, après avoir entendu les conservateurs et experts compétents. L’adéquation entre les propositions évaluées sur le plan scientifique par la Commission des dations et les besoins des institutions auxquels les biens pourraient être affectés constitue le principal enjeu de cette procédure. Pour les institutions, la dation constitue une procédure exceptionnelle et près d’un dossier d’offre de dation sur deux est refusé. La valeur du bien correspond à sa valeur de marché mais également à l’intérêt qu’il présente pour les collections nationales (rareté, intérêt historique, etc.). Elle peut représenter la totalité ou une partie seulement des droits fiscaux dus par le contribuable. Au vu de l’avis de la Commission et sur proposition du ministre concerné, le ministre de l’Économie et des Finances décide de l’agrément. La décision d’agrément peut être motivée par le caractère exceptionnel de l’objet qui commande son entrée au patrimoine national. Elle peut également être motivée par l’existence d’une lacune dans les collections que l’acquisition de cet objet viendrait combler. La décision notifiée au contribuable doit faire l’objet d’une acceptation par ce dernier.
Une procédure avec des garanties renforcées
Depuis la troisième loi de finances rectificative pour 2011 du 28 décembre 2011, l’offre de dation ne peut être retirée dans le délai de six mois suivant la date de son dépôt. Ce délai peut être prorogé de trois mois par décision motivée de l’autorité administrative, notifiée à l’intéressé. Si l’intéressé ne donne pas son acceptation à l’agrément des biens offerts en paiement pour la valeur proposée dans l’offre de dation ou s’il retire son offre de dation avant la notification de la décision d’agrément, les droits dus sont assortis de l’intérêt de retard prévu à l’article 1727 du CGI, calculé à compter du premier jour du mois suivant celui au cours duquel les droits devaient être acquittés jusqu’au dernier jour du mois du paiement. Lorsque l’État accepte les biens offerts en paiement pour une valeur libératoire différente de celle proposée par l’intéressé dans son offre, ce dernier dispose de trente jours pour confirmer son offre à cette nouvelle valeur ou pour y renoncer. S’il renonce, l’intérêt de retard est calculé à compter du premier jour du mois suivant l’expiration du délai de trente jours précité, jusqu’au dernier jour du mois du paiement. La réforme de 2011 est intervenue à la suite de l’échec de la dation en paiement intervenu dans le cadre de la succession du producteur Claude Berry. Le Centre Pompidou devait accueillir un ensemble d’œuvres d’une valeur globale de 30 millions d’euros, comprenant des noms comme : Robert Ryman, Ad Reinhardt, Lucio Fontana, Giorgio Morandi, Dan Flavin et Richard Serra. Ce projet de dation a échoué au dernier moment, les deux fils de Claude Berry ayant finalement préféré céder ces œuvres sur le marché.
Dation en paiement et dette fiscale
Dans tous les cas, la dation ne peut être proposée qu’après l’intervention du fait générateur de l’impôt. Elle ne peut donc être proposée qu’en règlement de droits exigibles et ne peut être mise en œuvre pour acquitter par anticipation des dettes fiscales à venir qui ne sont pas certaines dans leur principe ou dans leur montant. En outre, la procédure n’est applicable que lorsque le montant des droits que l’intéressé propose d’acquitter par dation est au moins égal à 10 000 € au titre de chaque imposition considérée. La valeur des biens dont la remise à l’État est proposée, peut représenter la totalité ou une partie seulement des droits dont le demandeur est redevable. L’offre de dation ne peut concerner que des biens dont les redevables sont pleinement propriétaires. Elle n’est donc pas applicable à des biens détenus en indivision ou en copropriété avec des personnes qui ne sont pas redevables des droits au titre desquels l’offre est faite. Elle n’est pas applicable à des biens dont le contribuable se réserverait la jouissance. En outre, l’offre de dation n’est pas recevable pour les biens détenus depuis moins de cinq ans par l’intéressé. La valeur libératoire des biens est le montant maximum des impositions pouvant être acquittées par la remise des œuvres offertes en paiement. Elle est aussi proche que possible des valeurs de marché. Si la valeur libératoire excède le montant des impositions, aucune soulte ne pourra être exigée et le propriétaire de l’œuvre complétera sa dation en effectuant une libéralité. Si en revanche la valeur libératoire est inférieure à la dette fiscale, le contribuable devra acquitter le solde de cette dernière en numéraire. Dans tous les cas, la dation en paiement agréée n’est parfaite qu’après l’acceptation expresse par l’intéressé de la valeur libératoire mentionnée dans l’agrément.
Référence : AJU018h8
 Copier dans le presse-papier